परम्परागत दक्षिणालाई वित्तीय अनुशासन, जोखिम व्यवस्थापन र भविष्यको सुरक्षासँग जोड्ने समय
अर्थ पथ
प्रकाशित मिति : ४ कार्तिक २०८३, बुधबार १२ : ०० बजे
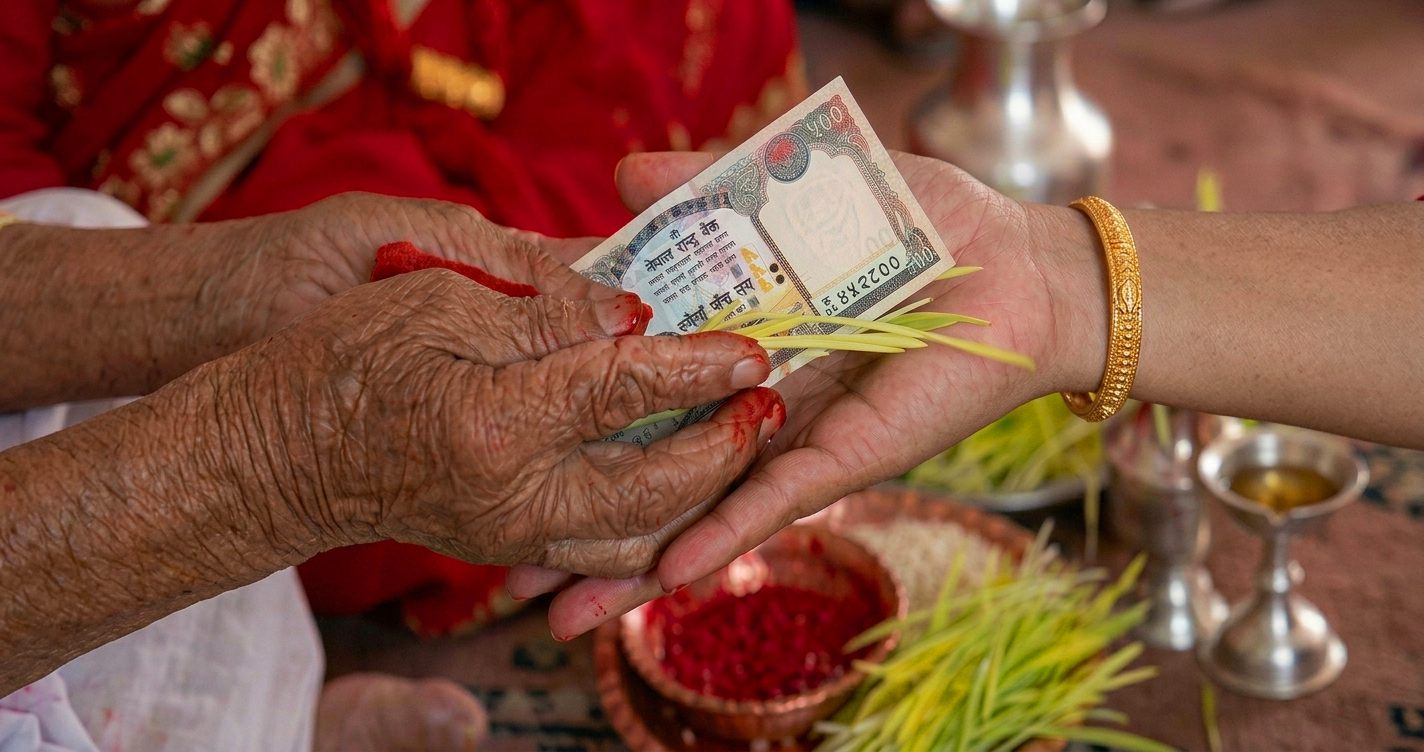
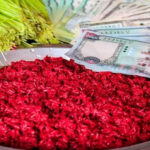
काठमाडौं । दसैँ नेपाली समाजको एउटा यस्तो पर्व हो, जहाँ संस्कृति र अर्थतन्त्र एकअर्कासँग नजिकबाट जोडिन्छन्। नयाँ कपडा, खाद्यान्न, यात्रा, भेटघाट, उपहार र पारिवारिक जमघटसँगै दसैँले ठूलो आर्थिक कारोबारलाई पनि गति दिन्छ। यही पर्वमा पुस्तौँदेखि चलिआएको एउटा आत्मीय परम्परा हो, दक्षिणा।
टीका र जमरासँगै ठूलाबडाबाट सानालाई दिइने दक्षिणा रकममा सीमित देखिए पनि यसको अर्थ त्यसभन्दा निकै फराकिलो छ। यो आशीर्वाद, माया र शुभकामनाको आर्थिक अभिव्यक्ति पनि हो।
तर, बदलिँदो आर्थिक परिवेशमा अब एउटा प्रश्न उठाउन सकिन्छ कि, ‘दसैँको दक्षिणालाई तत्कालीन उपभोगमा मात्र सीमित राख्ने कि त्यसलाई भविष्यको आर्थिक सुरक्षासँग पनि जोड्ने ?’
यही प्रश्नबाट एउटा नयाँ वित्तीय संस्कारको सुरुवात हुन सक्छ।
दक्षिणाबाट ‘भविष्यको उपहार’सम्म
आज बालबालिकाले दसैँमा प्राप्त गर्ने दक्षिणा प्रायः तत्कालै खर्च हुन्छ। खेलौना, मोबाइल, कपडा, मिठाइ, मनोरञ्जन वा अन्य इच्छामा त्यो रकम सकिन सक्छ। आखिर दसैँ खुसी बाँड्ने पर्व पनि हो।
तर, दक्षिणाको केही हिस्सा मात्रै भए पनि बचत, लगानी वा बिमा जस्ता दीर्घकालीन वित्तीय योजनासँग जोड्ने संस्कार बसाल्न सकियो भने त्यसले नयाँ पुस्ताको आर्थिक व्यवहारमा दीर्घकालीन प्रभाव पार्न सक्छ।
उदाहरणका लागि, अभिभावकले बालबालिकाले दसैँमा पाएको दक्षिणालाई जम्मा गरेर उनीहरूको भविष्यको वित्तीय सुरक्षाका लागि प्रयोग गर्न सक्छन्। परिवारका सदस्यले आफ्नो क्षमता अनुसार जीवन बीमाको प्रिमियम भुक्तानीमा योगदान गर्न सक्छन्। अथवा दक्षिणालाई एउटा निश्चित बचत लक्ष्यसँग जोड्न सकिन्छ।
यसको उद्देश्य दक्षिणालाई पूर्ण रूपमा खर्च गर्न रोक्नु भने होइन। दक्षिणाको एउटा हिस्सा आजको खुसी र अर्को हिस्सा भोलिको सुरक्षाका लागि छुट्याउने बानी विकास गर्नु हो ।
बिमा : लगानीभन्दा पहिले जोखिम व्यवस्थापन
बिमालाई बुझ्ने क्रममा एउटा महत्वपूर्ण कुरा छुटाउनु हुँदैन। जीवन बिमा बचत वा प्रतिफल प्राप्त गर्ने माध्यम मात्र होइन । यसको मूल उद्देश्य जीवनसँग जोडिएका आर्थिक जोखिमको व्यवस्थापन हो।
जीवन बीमाले व्यक्तिको जीवनमा आउने अनिश्चित जोखिमबाट हुन सक्ने आर्थिक क्षति कम गर्न सहयोग गर्छ। परिवारको कमाउने सदस्यको मृत्युबाट हुने आर्थिक असर, बालबालिकाको शिक्षा तथा भविष्यका खर्च र वृद्धावस्थाको आर्थिक सुरक्षाजस्ता विषयसँग पनि जीवन बीमालाई जोडिएको छ । त्यसैले बिमालाई ‘पैसा बढाउने साधन’ भन्दा पहिले ‘आर्थिक जोखिम हस्तान्तरण गर्ने माध्यम’ का रूपमा बुझ्न आवश्यक छ।
परिवारको आम्दानी गर्ने प्रमुख सदस्यलाई केही भयो भने त्यसको असर भावनात्मक मात्रै हुँदैन, आर्थिक पनि हुन्छ। घरभाडा, शिक्षा, स्वास्थ्य, ऋण, दैनिक खर्च र अन्य जिम्मेवारी अचानक परिवारकै काँधमा आउन सक्छन्। त्यस्तो जोखिमलाई व्यवस्थित गर्न जीवन बिमा एउटा वित्तीय सुरक्षा उपकरण बन्न सक्छ।
दसैँ र वित्तीय साक्षरता
दसैँ परिवारसँगै बसेर आर्थिक विषयमा कुरा गर्ने अवसर पनि बन्न सक्छ। ‘कति दक्षिणा पाइयो?’ भन्ने प्रश्नसँगै अब ‘कति बचाउने?’ भन्ने प्रश्न पनि उठाउन सकिन्छ।
बालबालिकालाई दक्षिणा दिँदा पैसा हातमा थमाइदिएर मात्र जिम्मेवारी पूरा हुँदैन। पैसाको मूल्य, बचतको महत्व, जोखिम, बीमा र दीर्घकालीन आर्थिक योजनाबारे उनीहरूलाई बुझाउने अवसर पनि यही हुन सक्छ।
‘एक घर, एक वित्तीय सुरक्षा योजना’तर्फ ?
नेपालजस्तो देशमा धेरै परिवारका लागि आर्थिक जोखिम अझै पनि व्यक्तिगत वा पारिवारिक तहबाटै व्यवस्थापन गर्नुपर्ने अवस्था छ। त्यसैले बीमालाई कम्पनीको व्यापारिक उत्पादनका रूपमा हेर्नेभन्दा व्यक्तिगत तथा पारिवारिक जोखिम व्यवस्थापनको एउटा साधन का रूपमा स्थापित गर्नु आवश्यक छ। यत नेपाल बीमा प्राधिकरणले पनि बीमालाई जीवन, कृषि, पशुपन्छी, व्यापार, व्यवसाय तथा अन्य सम्पत्तिमा हुने क्षतिको आर्थिक सुरक्षासँग जोड्दै आएको छ। यस अर्थमा ‘एक घर, एक बीमा’ जस्तो अवधारणालाई प्रत्येक परिवारले आफ्नो वास्तविक जोखिम पहिचान गरेर आवश्यकताअनुसार उपयुक्त बीमा योजना छनोट गर्ने वातावरण निर्माण गर्नु महत्वपूर्ण हुन्छ।
तर, बिमा खरिद पनि विवेकपूर्ण हुनुपर्छ । दसैँको दक्षिणालाई बिमासँग जोड्ने विचार सकारात्मक भए पनि यसलाई अन्धाधुन्ध रूपमा कुनै पनि बिमा पोलिसी खरिद गर्ने अभियान बनाउनु हुँदैन।
परिवारको आम्दानी, खर्च, ऋण, आर्थिक दायित्व, आश्रित सदस्य, उमेर, स्वास्थ्य अवस्था र भविष्यको आवश्यकता हेरेर बिमा योजना छनोट गर्नुपर्छ।
बीमा प्राधिकरणले पनि बिमा गर्नुअघि आवश्यक बिमाङ्क निर्धारण गर्न, बीमालेखका सम्पूर्ण शर्त तथा सुविधाबारे जानकारी लिन र आफ्नो पेशा तथा आर्थिक अवस्थाअनुसार बीमालेख छनोट गर्न सुझाव दिदै आएको छ । त्यसैले दक्षिणाबाट बिमा गरौँ भन्नुभन्दा पनि दक्षिणाबाट आफ्नो आर्थिक सुरक्षाबारे सोच्न सुरु गरौँ भन्नु बढी उपयुक्त हुन्छ।
संस्कार परिवर्तन सानो रकमबाट
वित्तीय अनुशासन सुरु गर्न ठूलो रकम आवश्यक पर्दैन। महत्वपूर्ण कुरा नियमितता र उद्देश्य हो। दसैँमा पाएको दक्षिणाको केही हिस्सा बचत गर्ने, केही हिस्सा शिक्षा वा भविष्यको लक्ष्यका लागि छुट्याउने र परिवारको जोखिमअनुसार बिमा गर्ने संस्कार विकास गर्न सकियो भने त्यसले नयाँ पुस्ताको आर्थिक व्यवहारमा ठूलो परिवर्तन ल्याउन सक्छ।
आजको केही हजार रुपैयाँले तत्काल ठूलो परिवर्तन नल्याउन सक्छ। तर त्यही रकमलाई हरेक वर्ष योजनाबद्ध रूपमा प्रयोग गर्ने बानीले वर्षौँपछि ठूलो वित्तीय अनुशासन निर्माण गर्न सक्छ।
समाज परिवर्तन ठूला घोषणा बाट मात्र हुँदैन। साना-साना व्यवहार परिवर्तनबाट पनि हुन्छ।दसैँको दक्षिणालाई बचतसँग जोड्ने, बालबालिकालाई वित्तीय ज्ञान दिने, परिवारको जोखिम पहिचान गर्ने र आवश्यकताअनुसार बिमा गर्ने संस्कार विकास गर्न सकियो भने दक्षिणाले नयाँ आर्थिक अर्थ पाउन सक्छ ।दक्षिणाको एउटा हिस्सा आजको खुसीका लागि र अर्को हिस्सा भोलिको सुरक्षाका लागि छुट्याउने संस्कार बसाल्न सकिन्छ ।दसैँमा हामी आफन्तलाई टीका लगाउँदा दीर्घायुको आशीर्वाद दिन्छौँ। अब त्यो आशीर्वादसँगै आर्थिक सुरक्षाको योजना पनि उपहार दिन सकिन्छ।