आर्थिक सङ्कटबाट जोगाउने ५०-३०-२० को नियमः कसरी बनाउने बजेट र आपत्कालीन कोष ?
अर्थ पथ
प्रकाशित मिति : ५ कार्तिक २०८३, बिहिबार ०९ : ०० बजे
काठमाडौँ । महिनाको सुरुवातमा तलब आएपछि हातमा पैसा पर्याप्त जस्तो लाग्छ। तर घरभाडा, खाना, बिजुली–पानी, यातायात, औषधोपचारदेखि व्यक्तिगत खर्चसम्म गर्दै जाँदा महिनाको अन्त्यमा पुग्दा खाता रित्तिन सक्छ।
त्यसमाथि अचानक बिरामी परियो, जागिर गयो वा ठूलो आर्थिक दायित्व आइलाग्यो भने नियमित आम्दानी हुने मानिससमेत ऋण लिनुपर्ने अवस्थामा पुग्न सक्छ।
वास्तवमा आर्थिक समस्या सधैँ आम्दानी कम भएर मात्रै आउँदैन। कमाएको पैसा कहाँ र कति खर्च भइरहेको छ भन्ने हिसाब नहुनु, नियमित बचत नगर्नु र आकस्मिक अवस्थाका लागि रकम नछुट्याउनु पनि आर्थिक सङ्कटको ठूलो कारण बन्न सक्छ।
त्यसैले आर्थिक रूपमा सुरक्षित रहन धेरै कमाउने प्रयाससँगै भएको आम्दानीलाई सही ढङ्गले व्यवस्थापन गर्नु पनि उत्तिकै आवश्यक हुन्छ।
यहीँबाट सुरु हुन्छ- बजेट बनाउने र आपत्कालीन कोष तयार गर्ने अभ्यास। आफ्नो आम्दानीलाई व्यवस्थित गर्न सामान्य र सहज मानिने एउटा तरिका हो ५०–३०–२० को नियम। यो कठोर नियम नभई आम्दानी र खर्चलाई व्यवस्थित गर्न प्रयोग गर्न सकिने एउटा सरल ढाँचा हो।
बजेटिङ भनेको के हो र कसरी गर्ने?
बजेटिङ अर्थात् आम्दानी र खर्चको योजना बनाउने प्रक्रिया हो। आफूले महिनामा कति कमाइन्छ, त्यसबाट घर चलाउन कति खर्च हुन्छ, व्यक्तिगत इच्छामा कति खर्च गर्न सकिन्छ र कति रकम बचत गर्ने भन्ने पहिल्यै छुट्याउनु नै बजेट बनाउनु हो।
यसले पैसा कहाँ खर्च भइरहेको छ भन्ने मात्र देखाउँदैन, अनावश्यक खर्च नियन्त्रण गर्न पनि सहयोग गर्छ। उदाहरणका लागि महिनामा ५० हजार रुपैयाँ आम्दानी हुन्छ भने घरभाडा, खाना, यातायात, बिजुली–पानीलगायतका आवश्यक खर्च कति हुन्छ भन्ने पहिले हिसाब गर्न सकिन्छ। त्यसपछि व्यक्तिगत खर्च र बचतका लागि रकम छुट्याएपछि महिनाभर हातमा कति पैसा उपलब्ध छ भन्ने स्पष्ट हुन्छ।
बजेट बनाउँदा सबैभन्दा पहिले अनिवार्य खर्च र इच्छा पूरा गर्न गरिने खर्च छुट्याउनुपर्छ। त्यसपछि आम्दानीअनुसार बचतको रकम पहिल्यै अलग राख्नुपर्छ। महिनाको अन्त्यमा पैसा बचेमा मात्रै बचत गर्नेभन्दा आम्दानी प्राप्त हुनेबित्तिकै बचत छुट्याउने बानी बढी प्रभावकारी हुन्छ।
५०-३०-२० को नियम के हो?
आफ्नो आम्दानीलाई व्यवस्थित गर्न सकिने सरल ढाँचामध्ये ५०–३०–२० को नियम पनि एक हो। यसअनुसार आम्दानीको करिब ५० प्रतिशत अत्यावश्यक खर्च, ३० प्रतिशत व्यक्तिगत इच्छा तथा मनोरञ्जन र २० प्रतिशत बचत तथा भविष्यको आर्थिक सुरक्षाका लागि छुट्याउने गरिन्छ।
मानौँ कुनै व्यक्तिको मासिक आम्दानी ५० हजार रुपैयाँ छ। त्यस अवस्थामा करिब २५ हजार रुपैयाँ अत्यावश्यक खर्चका लागि, १५ हजार रुपैयाँ व्यक्तिगत इच्छा तथा मनोरञ्जनका लागि र १० हजार रुपैयाँ बचतका लागि छुट्याउन सकिन्छ।
तर हरेक व्यक्ति र परिवारको अवस्था एउटै हुँदैन। घरभाडा धेरै पर्ने ठाउँमा बस्ने, परिवारमा धेरै सदस्य हुने वा उपचार खर्च बढी हुने व्यक्तिले यही अनुपात हुबहु लागू गर्न नसक्न सक्छ। त्यसैले यसलाई आफ्नो वास्तविक आम्दानी र आवश्यकताअनुसार मिलाएर प्रयोग गर्न सकिने एउटा मार्गदर्शनका रूपमा बुझ्नुपर्छ।
५० प्रतिशतभित्र घरभाडा, खाद्यान्न, बिजुली, पानी, यातायात, औषधोपचार तथा जीवन चलाउनैपर्ने अन्य खर्च राख्न सकिन्छ। ३० प्रतिशतमा बाहिर खाना खाने, नयाँ कपडा किन्ने, सिनेमा हेर्ने, घुमघाम गर्ने वा मनोरञ्जनजस्ता अनिवार्य नभएका खर्च पर्छन्। बाँकी २० प्रतिशत भने भविष्यका लागि बचत गर्ने रकम हो।
आपत्कालीन कोष भनेको के हो र कति राख्ने?
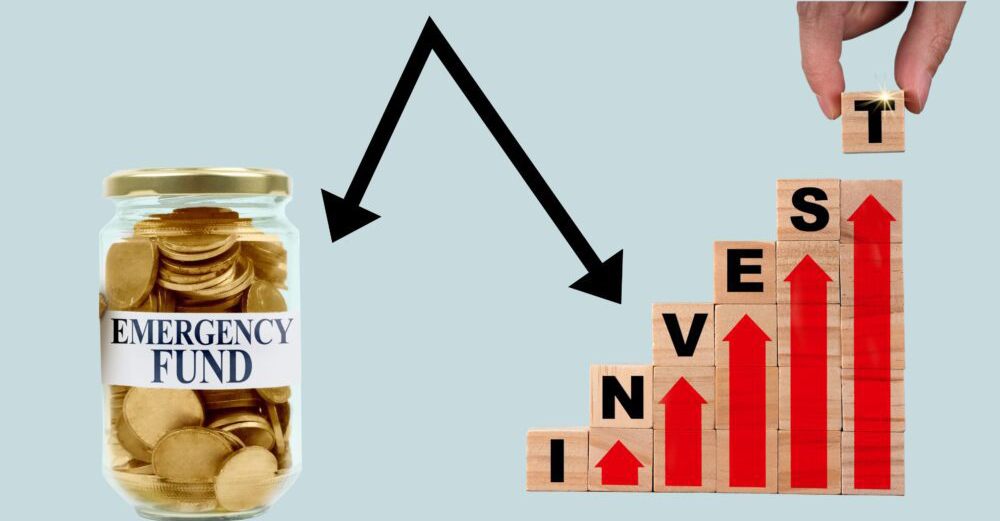
जीवनमा सबै कुरा योजनाअनुसार हुँदैन। अचानक जागिर जान सक्छ, व्यापारमा घाटा हुन सक्छ, दुर्घटना वा गम्भीर स्वास्थ्य समस्या आउन सक्छ। यस्तो अवस्थामा दैनिक जीवन चलाउन आवश्यक पर्ने खर्च धान्न छुट्याएर राखिएको रकमलाई आपत्कालीन कोष भन्न सकिन्छ।
यसको मुख्य उद्देश्य पैसा कमाउनु होइन, आर्थिक सङ्कटको समयमा अरूसँग ऋण माग्नुपर्ने वा महँगो ब्याजमा कर्जा लिनुपर्ने अवस्था आउन नदिनु हो।
सामान्य वित्तीय व्यवस्थापनको अवधारणाअनुसार कम्तीमा ३ देखि ६ महिनासम्मको अत्यावश्यक खर्च धान्न पुग्ने रकम आपत्कालीन कोषमा राख्ने लक्ष्य लिन सकिन्छ।
उदाहरणका लागि, कुनै परिवारको खाना, घरभाडा, बिजुली–पानी, औषधोपचार तथा अन्य अत्यावश्यक खर्च गरेर महिनामा २५ हजार रुपैयाँ लाग्छ भने उक्त परिवारले कम्तीमा ७५ हजार रुपैयाँदेखि १ लाख ५० हजार रुपैयाँसम्मको आपत्कालीन कोष बनाउने लक्ष्य लिन सक्छ।
एकैपटक यति ठूलो रकम जम्मा गर्न सम्भव नहुन सक्छ। त्यसैले सानो रकमबाट सुरु गरेर हरेक महिना नियमित रूपमा थप्दै जान सकिन्छ। रकम थोरै भए पनि नियमित बचत गर्दै जाँदा समयसँगै आपत्कालीन कोष बलियो बन्दै जान्छ।
आपत्कालीन कोष कहाँ राख्ने?
आपत्कालीन कोषको सबैभन्दा महत्त्वपूर्ण विशेषता भनेको खाँचो परेका बेला तुरुन्त प्रयोग गर्न सकिने हुनु हो। त्यसैले यस्तो रकम सहज रूपमा निकाल्न सकिने ठाउँमा राख्नु उपयुक्त हुन्छ। सामान्य बचत खाताजस्तो सजिलै पहुँच हुने माध्यम यसका लागि उपयोगी हुन सक्छ।
तर आपत्कालीन कोषलाई धेरै नाफा कमाउने उद्देश्यले जोखिमयुक्त क्षेत्रमा राख्नु उपयुक्त हुँदैन। शेयर बजार, घरजग्गा वा मूल्यमा ठूलो उतारचढाव हुन सक्ने अन्य क्षेत्रमा राखिएको रकम आवश्यक परेको समयमा तत्काल निकाल्न वा नगदमा परिणत गर्न कठिन हुन सक्छ।
त्यसैले आपत्कालीन कोषमा नाफाभन्दा सुरक्षा र सहज पहुँचलाई प्राथमिकता दिनुपर्छ। यो पैसा नयाँ मोबाइल किन्न, गहना किन्न, महँगो कपडा किन्न वा बिदा मनाउन प्रयोग गर्ने रकम होइन। वास्तविक आर्थिक सङ्कट पर्दा मात्र प्रयोग गर्ने अनुशासन पनि उत्तिकै आवश्यक हुन्छ।
बचतको बानी कसरी सुरु गर्ने ?
बचत गर्न ठूलो आम्दानी नै चाहिन्छ भन्ने छैन। आफ्नो आम्दानीअनुसार सानो रकमबाट पनि बचत सुरु गर्न सकिन्छ। मुख्य कुरा रकम ठूलो हुनु होइन, नियमित रूपमा छुट्याउने बानी बस्नु हो।
महिनामा ५० हजार रुपैयाँ आम्दानी हुने व्यक्तिले १० हजार रुपैयाँ बचत गर्न नसके ५ हजारबाट सुरु गर्न सक्छ। त्यो पनि सम्भव छैन भने २ हजार वा आफूले नियमित रूपमा छुट्याउन सक्ने रकमबाट सुरुवात गर्न सकिन्छ। आम्दानी बढ्दै गएपछि बचतको रकम पनि क्रमशः बढाउन सकिन्छ।
सबैभन्दा प्रभावकारी बानी भनेको पहिले बचत गर्ने अनि बाँकी रकमबाट खर्च चलाउने हो। ‘महिनाभर खर्च गरेपछि बाँकी रहेको पैसा बचत गर्छु’ भन्ने सोचले प्रायः बचत हुन दिँदैन। आम्दानी प्राप्त हुनेबित्तिकै बचतको रकम अलग राखेर बाँकी रकमबाट महिनाको खर्च चलाउँदा आर्थिक अनुशासन कायम गर्न सजिलो हुन्छ।
आर्थिक रूपमा सुरक्षित हुनु भनेको धेरै पैसा कमाउनु मात्र होइन, कमाएको पैसाको सही व्यवस्थापन गर्नु पनि हो। आफ्नो आम्दानीअनुसार बजेट बनाउने, आवश्यक र अनावश्यक खर्च छुट्याउने, नियमित रूपमा बचत गर्ने र कम्तीमा ३ देखि ६ महिनाको अत्यावश्यक खर्च धान्ने आपत्कालीन कोष तयार गर्ने हो भने अचानक आइपर्ने आर्थिक धक्कासँग जुध्ने क्षमता बढाउन सकिन्छ।
आज कमाएको पैसाले आजको आवश्यकता मात्रै पूरा नगरी भोलिको अनिश्चितताका लागि पनि साथ दिन सक्ने बनाउनु नै वास्तविक आर्थिक अनुशासन हो।