बैंकदेखि व्यापारिक प्रतिष्ठानसम्म किन महत्त्वपूर्ण छ ‘केवाईसी’ ?
अर्थ पथ
प्रकाशित मिति : ७ कार्तिक २०८३, शनिबार ०९ : ५० बजे
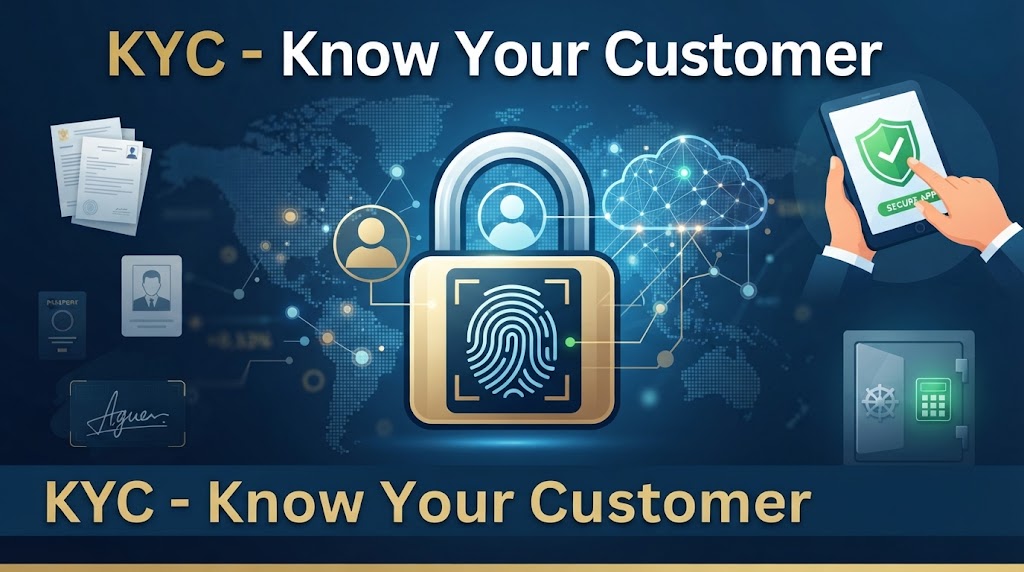
काठमाडौँ। बैंकमा खाता खोल्दा वा कुनै पनि संस्थासँग आर्थिक कारोबार गर्दा भरिने केवाईसी अर्थात् ‘नो योर कस्टमर’लाई धेरैले सामान्य कागजी प्रक्रिया मात्रै ठान्ने भूल गर्छन्। अंग्रेजी शब्द ‘नो युओर कस्टुमर’ को छोटकरी रूप जसलाई ‘केवाईसी’ भनिन्छ, जसको नेपाली अर्थ ‘तपाईंको ग्राहकलाई चिन्नुहोस्’ भन्ने हुन्छ।
जब हामी कुनै बैंकमा खाता खोल्न जान्छौँ, वालेट प्रयोग गर्न थाल्छौँ वा ठूलो व्यापारिक कारोबार गर्छौँ, तब संस्थाले हाम्रो नाम, ठेगाना, नागरिकता, फोटो, आम्दानीको स्रोत र सही पेसा–व्यवसायसम्बन्धी विवरण माग्छ। यही विवरण भराउने, मागेका कागजातहरू प्रमाणित गर्ने र आफ्नो ग्राहक को हो भन्ने बारेमा पूर्ण जानकारी लिने प्रक्रिया नै ‘केवाईसी’ हो। यो भनेको बैंक वा व्यापारिक संस्थाका लागि आफ्नो ग्राहक चिनजान गर्ने डिजिटल वा कागजी परिचयपत्र हो।
वित्तीय अपराध र सम्पत्ति शुद्धीकरण नियन्त्रणको पहरेदार- ‘केवाईसी’
बैंक तथा वित्तीय संस्थाहरूलाई अवैधानिक सम्पत्ति लुकाउने वा कालोधनलाई सेतो बनाउने (मनी लाउन्डरिङ) माध्यम बन्नबाट रोक्न केवाईसी एक प्रमुख अस्त्र हो। यदि ग्राहकको वास्तविक पहिचान, आयस्रोत र पारिवारिक विवरण पारदर्शी छैन भने वित्तीय प्रणाली आपराधिक गतिविधि वा आतंकवादी लगानीको पासोमा पर्न सक्छ। यसले बैंकहरूलाई मात्र होइन, ठूला कर्पोरेट हाउस र व्यापारिक प्रतिष्ठानहरूलाई पनि शङ्कास्पद कारोबार समयमै पहिचान गर्न र कानूनी झमेलाबाट जोगिन मद्दत पुर्याउँछ।
व्यापारिक प्रतिष्ठानहरूका लागि केवाईसी केवल नियम पालना गर्ने विषय मात्र होइन, यो व्यापारिक सुरक्षाको बलियो आधार पनि हो। ग्राहक वा व्यावसायिक साझेदारहरूको सही विवरण, स्थायी ठेगाना र पृष्ठभूमि थाहा हुँदा भविष्यमा हुन सक्ने बैंकिङ धोखाधडी, अनधिकृत कारोबार र चेक बाउन्स जस्ता समस्याबाट सुरक्षित रहन सकिन्छ। यसले व्यापारमा पारदर्शिता ल्याउनुका साथै ग्राहकहरूप्रतिको विश्वासलाई थप प्रगाढ बनाउँछ।
केवाईसीको अर्को सकारात्मक पाटो भनेको यसले ग्राहक र संस्थाबीचको सम्बन्धलाई नजिक बनाउनु हो। ग्राहकको पेशा, आर्थिक स्तर र आवश्यकताको सही विश्लेषण गरेर बैंक तथा व्यापारिक संस्थाहरूले उनीहरूलाई लक्षित गरेर उत्कृष्ट सेवा तथा सुविधाहरू दिन सक्छन्। यसले अनावश्यक जोखिमहरू न्यूनीकरण गर्दै दीर्घकालीन व्यावसायिक सफलता हासिल गर्न बाटो खुलाउँछ।
यसरी भएको थियो केवाईसीको जन्म
परम्परागत समयमा बैंक वा व्यापारिक प्रतिष्ठानहरूले आफ्ना ग्राहकलाई चिन्नका लागि केवल हस्ताक्षर, चिनजान वा सामान्य नाम ठेगानाको भर पर्थे। तर सन् १९७० को दशकको सुरुवाततिर संसारभर अवैध रूपमा कमाएको कालोधनलाई बैंकिङ प्रणालीमार्फत सेतो बनाउने (सम्पत्ति शुद्धीकरण वा मनी लाउन्डरिङ) तथा वित्तीय अपराधहरू अत्यधिक रूपमा बढ्न थाले।
अपराधीहरूले बैंकको गोपनीयताको फाइदा उठाएर नक्कली नाममा खाता खोली अवैध पैसा लुकाउन थालेपछि विश्वभरका सरकार र अर्थशास्त्रीहरूले चिन्ता व्यक्त गरे। यसैक्रममा अमेरिकाले सन् १९७० मा ‘बैंक सेक्रेसी एक्ट’ ल्यायो। यही कानुन नै विश्वमा ग्राहकको पहिचान गर्ने र शङ्कास्पद कारोबारको रिपोर्ट गर्ने पहिलो औपचारिक नियम बन्यो, जसले केवाईसीको जग बसाायो।
वित्तीय अपराध सीमाविहीन हुने भएकाले यसलाई रोक्न सन् १९८९ मा फाइनान्सियल एक्सन टास्क फोर्स नामक अन्तर्राष्ट्रिय संस्था गठन गरियो। यसै संस्थाले विश्वभरका देशहरूका लागि ‘एन्टि-मनी लाउन्डरिङ’ र ‘केवाईसी’ का साझा नियमहरू अनिवार्य रूपमा लागू गराएको हो।
कुनैपनि सचेत नागरिकले केवाईसीलाई कुनै झन्झटिलो कागजी प्रक्रिया वा अनावश्यक समयको बर्बादी ठान्नु ठूलो भूल हुन्छ। यो त व्यक्तिगत सुरक्षाको ढोका हो, जसले हामीलाई बैंकिङ धोखाधडी, वित्तीय अपराध र अनाधिकृत जोखिमबाट सुरक्षित राख्छ। जब हामी समयमै आफ्नो केवाईसी विवरण अद्यावधिक गर्छौं र वित्तीय नियमहरूको पालना गर्छौं, तब हामीले राष्ट्रको अर्थतन्त्रलाई सुरक्षित बनाउन र कालोधन तथा मनी लाउन्डरिङजस्ता अपराधहरूविरुद्धको राष्ट्रिय तथा अन्तर्राष्ट्रिय अभियानमा प्रत्यक्ष योगदान पुर्याइरहेका हुन्छौँ।
त्यसैले केवाईसी केवल कागजी प्रक्रिया होइन, सुरक्षित वित्तीय कारोबार, पारदर्शी व्यापार र बलियो अर्थतन्त्र निर्माणको आधारका रुपमा बुझ्न आवश्यक छ।