अर्थतन्त्रको आकार दाँज्ने गलत शैली: किन काम लाग्दैन क्रयशक्ति समताकाे सूत्र ?

अर्थ पथ
प्रकाशित मिति : १७ कार्तिक २०८३, मंगलबार ११ : ३६ बजे
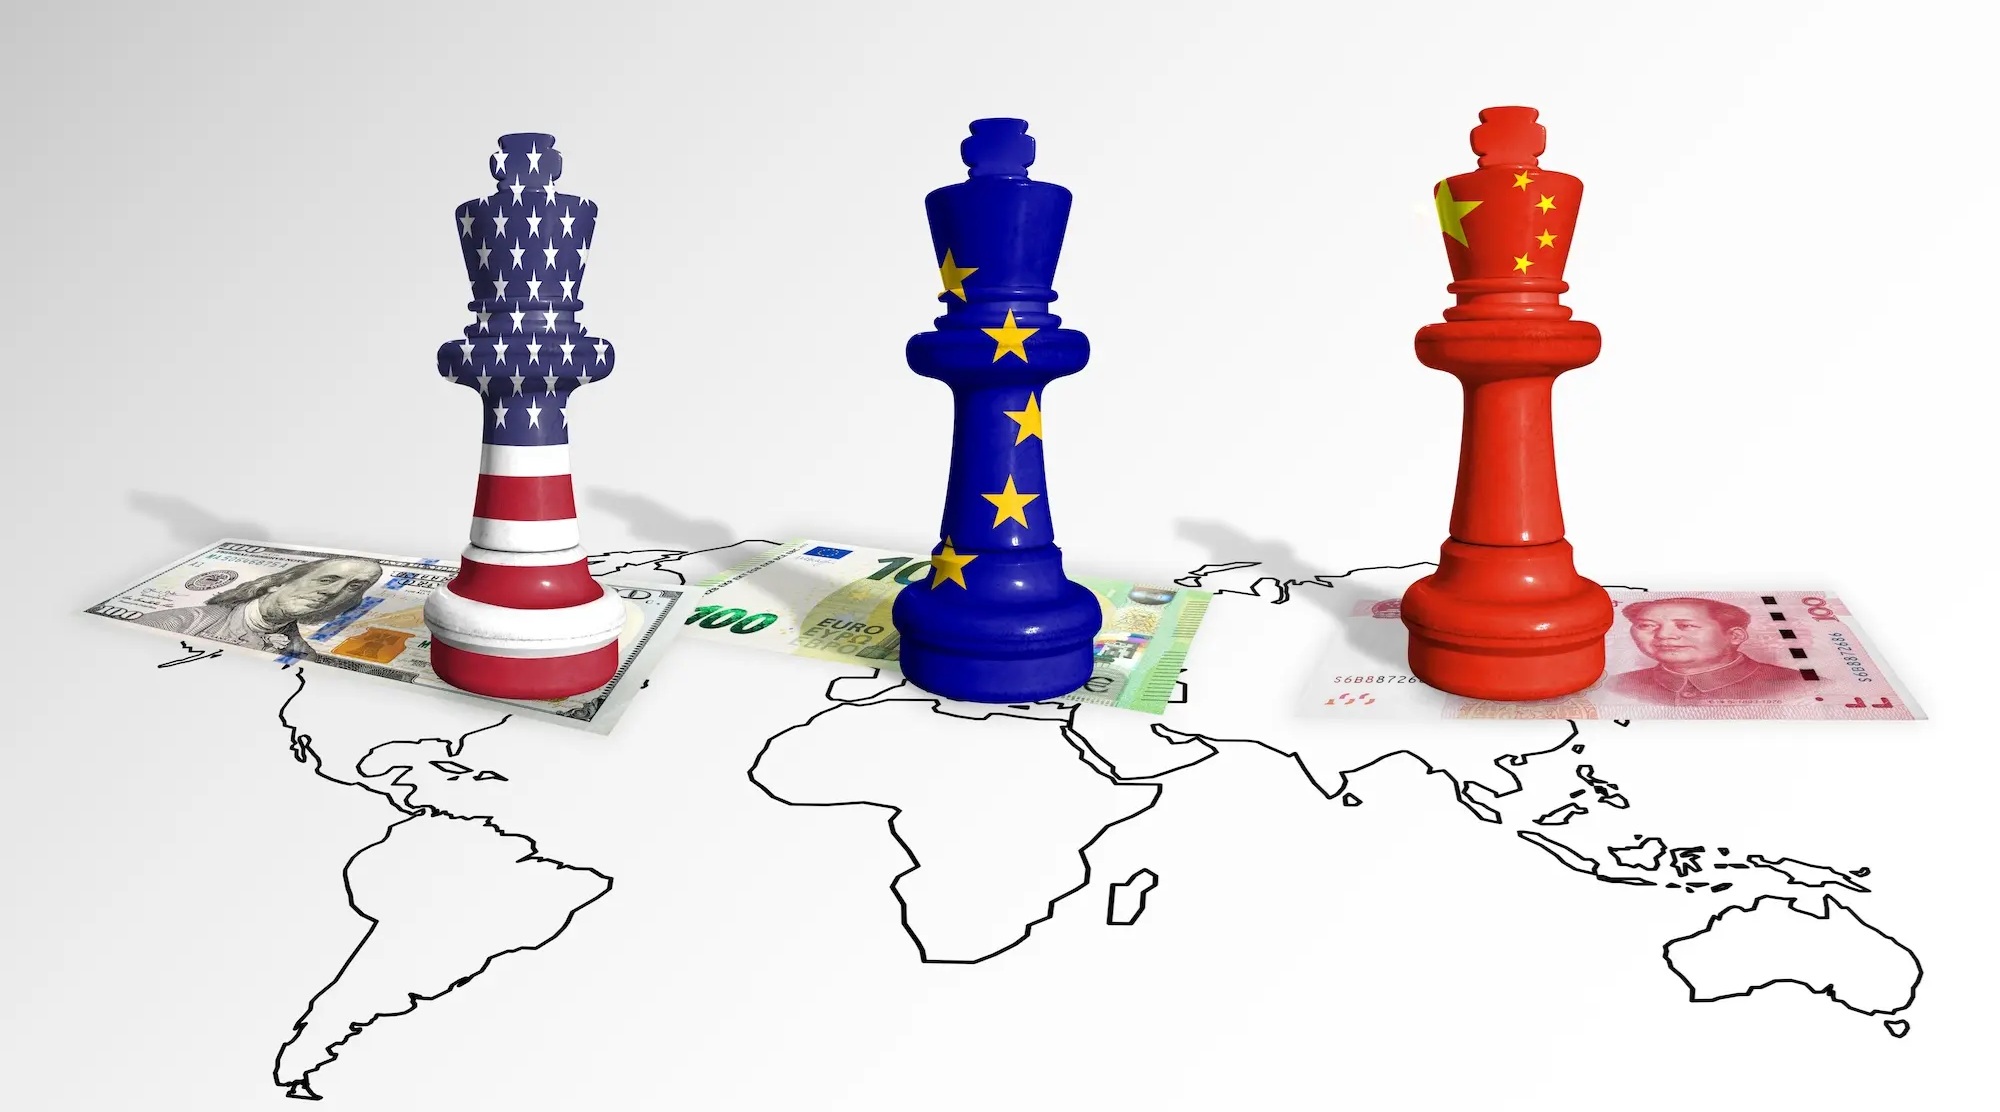
क्रयशक्ति समता (पर्चेजिङ पावर प्यारिटी- पीपीपी)को अस्थिर तथ्याङ्कले अर्थतन्त्रको आकारमा भ्रम सिर्जना गरे पनि, वास्तविक विनिमय दरका आधारमा अमेरिका अझै पनि चीनभन्दा निकै शक्तिशाली र अग्रपंक्तिमा छ।
युरोपेली केन्द्रीय बैंकको वार्षिक अनुसन्धान सम्मेलनमा नोबेल पुरस्कार विजेता अर्थशास्त्री पल क्रुगम्यानले भूअर्थशास्त्रलाई केन्द्रमा राखेर एउटा मन्तव्य राखे। उनले ‘हथियारयुक्त अन्तरनिर्भरता’ को सन्दर्भ उठाउँदै युरोपेली संघ अमेरिका र चीनभन्दा बढी शक्तिशाली रहेको निष्कर्ष निकाले।
भूअर्थशास्त्र भन्नाले देशहरूले भूराजनीतिक स्वार्थका लागि आर्थिक अन्तरक्रियाहरूको कसरी फाइदा उठाउँछन् भन्ने बुझिन्छ। दुर्लभ खनिज पदार्थको निर्यात रोक्ने चीनको धम्की यसको गतिलो उदाहरण हो।
क्रुगम्यानले आफ्नो मन्तव्यमा आर्थिक आकारले भूअर्थशास्त्रका लागि ठूलो अर्थ राख्छ भन्ने कुरा सहजरूपमा औंल्याए। उदाहरणका लागि, अमेरिकाजस्तो ठूलाे अर्थतन्त्रसँग व्यापार टुङ्गिएमा क्यानडाले बढी नोक्सानी व्यहोर्नुपर्छ, किनकि अमेरिकाले आफ्नो ठूलो आकारको फाइदा उठाउँदै आर्थिक रूपमा साना छिमेकीलाई दबाबमा पार्न सक्छ।
तर, विभिन्न देशहरूको आर्थिक शक्तिको तुलना गर्ने क्रुगम्यानको तरिकामा भने मेरो सहमति छैन।
विनिमय दर र पीपीपी
संयुक्त राज्य अमेरिका, युरोपेली संघ र चीनले आ-आफ्नै मुद्रामार्फत कुल गार्हस्थ उत्पादन (जीडीपी) मापन गर्छन्। त्यसैले, तिनीहरूको अर्थतन्त्रको आकार तुलना गर्न यी सबै तथ्याङ्कलाई साझा मुद्रामा रूपान्तरण गर्नुपर्छ, जसमा समसामयिक विनिमय दर नै सबैभन्दा स्वाभाविक आधार हो।
यद्यपि, यसको अर्को विकल्प पनि छ- जसलाई वास्तविक विनिमय दरको रूपमा चिनिन्छ। युरोप र अमेरिकाको तुलनामा चीनमा वस्तुको मूल्य सस्तो हुने हुनाले त्यसलाई समायोजन गर्न क्रयशक्ति समता (पर्चेजिङ पावर प्यारिटी- पीपीपी) मापनको प्रयोग गरिन्छ।
जीवनस्तरको तुलना गर्न पीपीपीका आधारमा जीडीपी मापन गर्नु सही तरिका हो, तर आर्थिक शक्तिको मूल्याङ्कन गर्ने विषय भने बिल्कुलै फरक हो। व्यापार तथा वित्तीय प्रतिबन्धहरू, विश्वव्यापी व्यापार वार्ताहरूमा बार्गेनिङ क्षमता, अन्तर्राष्ट्रिय निकायहरूमा प्रभाव र सानो प्रशान्त महासागरीय टापु देशमा नौसेना आधार स्थापना गर्ने क्षमताजस्ता अन्तरनिर्भरताका उदाहरणहरूलाई विचार गरौँ।
यस्ता परिस्थितिहरूमा, विश्व मञ्चमा डलर र रेन्मिपि (युअान)ले के किन्न सक्छन् भन्ने कुरा आफ्नै घरेलु अर्थतन्त्रमा ती मुद्राको क्रयशक्तिभन्दा बढी सान्दर्भिक हुन्छ होइन र ?
यो कुरा प्राविधिक विषयजस्तो लाग्न सक्छ, तर यसले निष्कर्ष नै फेरिदिन्छ। के पीपीपी तथ्याङ्कको आधारमा २०१७ मै चीनले आर्थिक आकारमा अमेरिकालाई पछि पारेको थियो ? वा विनिमय दरले देखाएझैँ अमेरिका अझै पनि ५० प्रतिशतभन्दा बढीले ठूलो छ ? म पछिल्लो निष्कर्षको पक्षमा छु, तर क्रुगम्यान भने पहिलो दाबी सत्य ठान्छन् र त्यसबाट चीन अहिले विश्वको सबैभन्दा ठूलो अर्थतन्त्र भएको सङ्केत गर्छन्।
चीनको आर्थिक आकार र जनसांख्यिकीय यथार्थ
चीनले अमेरिकालाई आर्थिक आकारमा उछिन्दिसकेको बारम्बार घोषणा गरिए पनि, विनिमय दरका आधारमा मूल्याङ्कन गर्दा अबका कैयौँ दशकसम्म चीनले अमेरिकालाई उछिनेन भन्न सकिने सम्भावना देखिन्छ।
अझ यसको घट्दो जनसङ्ख्या र सुस्त उत्पादकत्व वृद्धिलाई विचार गर्ने हो भने त चीनले कहिल्यै पनि उछिन्दैन पनि भन्न सकिन्छ। यदि चीनको आर्थिक वृद्धिको तथ्याङ्कलाई बढाइचढाइ प्रस्तुत गरिएको विश्वास गर्ने हो भने यो तर्क झन् बलियो हुन्छ।
अमेरिका र युरोपबीचको तुलनामा यति ठूलो भूराजनीतिक महत्त्व नभए पनि, युरोपको तुलनामा अमेरिकी उत्पादकत्व वृद्धिदर बढी छ कि छैन भन्ने निर्धारण गर्न क्रुगम्यान यसलाई महत्त्वपूर्ण मान्छन्।
मानक मापदण्डहरू अनुसार, सन् २००० यता युरोपको तुलनामा अमेरिकामा उत्पादकत्व धेरै बढेको छ। धेरैले यसलाई युरोपको बलियो सामाजिक सुरक्षा र नियमनहरू, तथा प्राविधिक अग्रपंक्तिमा प्रतिस्पर्धा गर्न असफल हुँदा यसको आर्थिक वृद्धिमा बाधा पुगेको प्रमाणको रूपमा व्याख्या गर्छन्।
पीपीपी मापनको अस्थिरता
नाममात्रको विनिमय दरको सट्टा पीपीपी आधारमा तुलना गर्दा यो नतिजा फेरिन्छ। पीपीपीलाई समायोजन गरेर हेर्दा, क्रुगम्यानले युरोपको उत्पादकत्व प्रदर्शन पहिलो नजरमा देखिएभन्दा धेरै बलियो भएको पत्ता लगाएका छन्, जसले अमेरिकाले उत्कृष्ट आर्थिक मोडल दिएको छ भन्ने निष्कर्षलाई चुनौती दिन्छ।
पीपीपी तुलनाको श्रेष्ठता कायम राख्न क्रुगम्यान नाममात्रको विनिमय दरको अस्थिरतामा निर्भर छन्। उनले डलर मूल्य किन प्रयोग नगर्ने भन्ने प्रश्न गर्दै यसको उत्तर मूलतः अस्थिरता रहेको बताएका छन्। यसलाई सन्तुलनमा ल्याउन क्रयशक्ति समताजस्तो विधिको प्रयोग गर्नुपर्ने उनको तर्क छ।
यसमा केही सत्यता भए पनि, देशहरूलाई पीपीपीको आधारमा मूल्याङ्कन गर्दा पनि यस्तै किसिमको आलोचना लागू हुन्छ।
विश्व बैंकको इन्टरनेसनल कम्प्यारिजन प्रोग्राम (आईसीपी) ले बहुवर्षीय अन्तरालमा (सामान्यतया तीन वर्षको अन्तरालमा) पीपीपी तथ्याङ्कका लागि वस्तुहरूको बकेटमा मूल्य डेटा सङ्कलन गर्छ। यसअघिका सर्वेक्षणहरूले सन् १९९३, २००५, २०११ र २०१७ का लागि बेन्चमार्क तथ्याङ्कहरू उत्पादन गरेका थिए।
प्रकाशनहरूको बीचको अवधिमा विश्व बैंकले सरकारको जीडीपी तथ्याङ्कबाट विवरण लिएर वार्षिक अनुमानहरू तयार गर्छ। हालै उपलब्ध बेन्चमार्क सर्वेक्षणले २०२१ लाई समेट्छ र आईसीपीले २०२३ सम्मको वार्षिक अनुमान निकालेको छ।
तथ्याङ्कीय फेरबदल र वास्तविकता
चीनले यस शताब्दीको सुरुमा द्रुत वृद्धि अनुभव गरेको थियो। सन् २००५ मा जीडीपीको लागि पीपीपीमा आधारित अनुमान (बेस इयर)लाई राष्ट्रिय जीडीपी तथ्याङ्कमा आगामी ६ वर्षसम्म आधिकारिक मानिएकाे थियाे । तर सन् २०११ को पछिल्लो सर्वेक्षणमा त्यो अनुमानलाइ ४० प्रतिशतले तल झर्दा ठूलै धक्का लागेको थियो।
त्यसपछि, सन् २०११ लाई आधार मानिएको तथ्याङ्कको प्रक्षेपणमा पनि परिवर्तन आयो; सन् २०११ को पहिलो सार्वजनिक विवरण र सन् २०१७ को अर्को सर्वेक्षणको बीचको अवधिमा यसलाई २१ प्रतिशतले बढाइयो। त्यसपछि, २०१७ मा आधारित डेटा १६ प्रतिशतले घटाइयो र अन्ततः २०२१ मा आधारित डेटा फेरि ५ प्रतिशतले बढाइयो। यी संशोधनहरू नाममात्रको विनिमय दर वा त्यसलाई प्रयोग गर्ने जीडीपी तुलनामा देखिने वार्षिक उतारचढावभन्दा धेरै ठूला छन्।
अझ नराम्रो कुरा त के छ भने, बेन्चमार्क तथ्याङ्कहरू आफैँमा पनि कहिलेकाहीँ संशोधन हुने गरेका छन्। चीनको २००५ को पीपीपी दर सुरुमा प्रति डलर ३.४५ रेन्मिपी प्रकाशित गरिएको थियो। जब २०११ को आईसीपी सार्वजनिक भयो, यसलाई संशोधन गरेर २.८६ पुर्याइयो । यसले पीपीपी सर्तहरूमा चीनको २००५ को जीडीपी २०.५ प्रतिशतले बढायो।
आजको तथ्याङ्क अनुसार यो मूल तथ्याङ्कभन्दा २१.८ प्रतिशत माथि रहेको छ।
अन्य उदीयमान बजार अर्थतन्त्रहरूका लागि आईसीपी अनुमानहरू पनि यस्तै अस्थिर रहेका छन्। आईसीपी तथ्याङ्क प्रयोग गरेर थाइल्याण्डको पीपीपी जीडीपी सन् २०११ मा २० प्रतिशतले घटाइयो, २०१७ मा ४३ प्रतिशतले बढाइयो र २०२१ मा ३ प्रतिशतले घटाइयो।
विकसित अर्थतन्त्रहरूका लागि आईसीपी अनुमानमा गरिएको संशोधनहरू भने धेरै हदसम्म तर्कसङ्गत रहेका छन्। युरोपेली संघका सदस्यहरूको मामिलामा, युरोस्टाट र ओइसिडीले अब हरेक तीन वर्षमा नयाँ सर्वेक्षणहरू सञ्चालन गर्छन्, जसले गर्दा संशोधनहरू सानो मात्रामा हुन्छन्।
निष्कर्ष
अन्ततः राष्ट्रिय जीडीपीहरूको तुलना गर्दा, आईसीपीको पीपीपी डेटाको पक्षमा विनिमय दरको डेटालाई बेवास्ता गर्न अस्थिरता कुनै पनि हिसाबले औचित्यपूर्ण छैन, किनकि पीपीपी डेटा स्वयं नै अझ ठूला उतारचढावहरूको अधीनमा हुन्छ।
यसले अमेरिकाको तुलनामा युरोपमा उत्पादकत्व वृद्धि उच्च छ भन्ने तर्कलाई कमजोर बनाउँछ र यसले अमेरिका अझै पनि चीनभन्दा आर्थिक रूपमा निकै शक्तिशाली छ भन्ने सङ्केत गर्छ। हामीले विर्सन नहुने कुरा याे पनि छ- अमेरिकी राजनीतिमा देखिएका राजनीतिक कमजोरीहरूले पनि अमेरिकाले लामो समयदेखि उपभोग गर्दै आएका प्राकृतिक फाइदाहरूलाई अहिलेसम्म मेटाउन सकेका छैनन्।
(हार्वर्ड विश्वविद्यालयमा पुँजी निर्माण तथा अार्थिक वृद्धिसम्बन्धी प्राध्यापक जेफ्री फ्रान्केलले राष्ट्रपति बिल क्लिन्टनको आर्थिक सल्लाहकार परिषद्को सदस्यका रूपमा काम गरेका थिए। उनी अमेरिकी ‘नेसनल ब्युरो अफ इकोनोमिक रिसर्च’ मा अनुसन्धान सहकर्मी छन्। उनकाे याे लेख हामीले प्राेजेक्टसिन्डिकेटबाट लिएका हाैँ ।)