वाणिज्य बैंकको स्प्रेड दर ५५ महिनाकै कम, किन ऋण लिँदैनन् कोही ?


अर्थ पथ
प्रकाशित मिति : ६ आश्विन २०८३, मंगलबार ०९ : १३ बजे
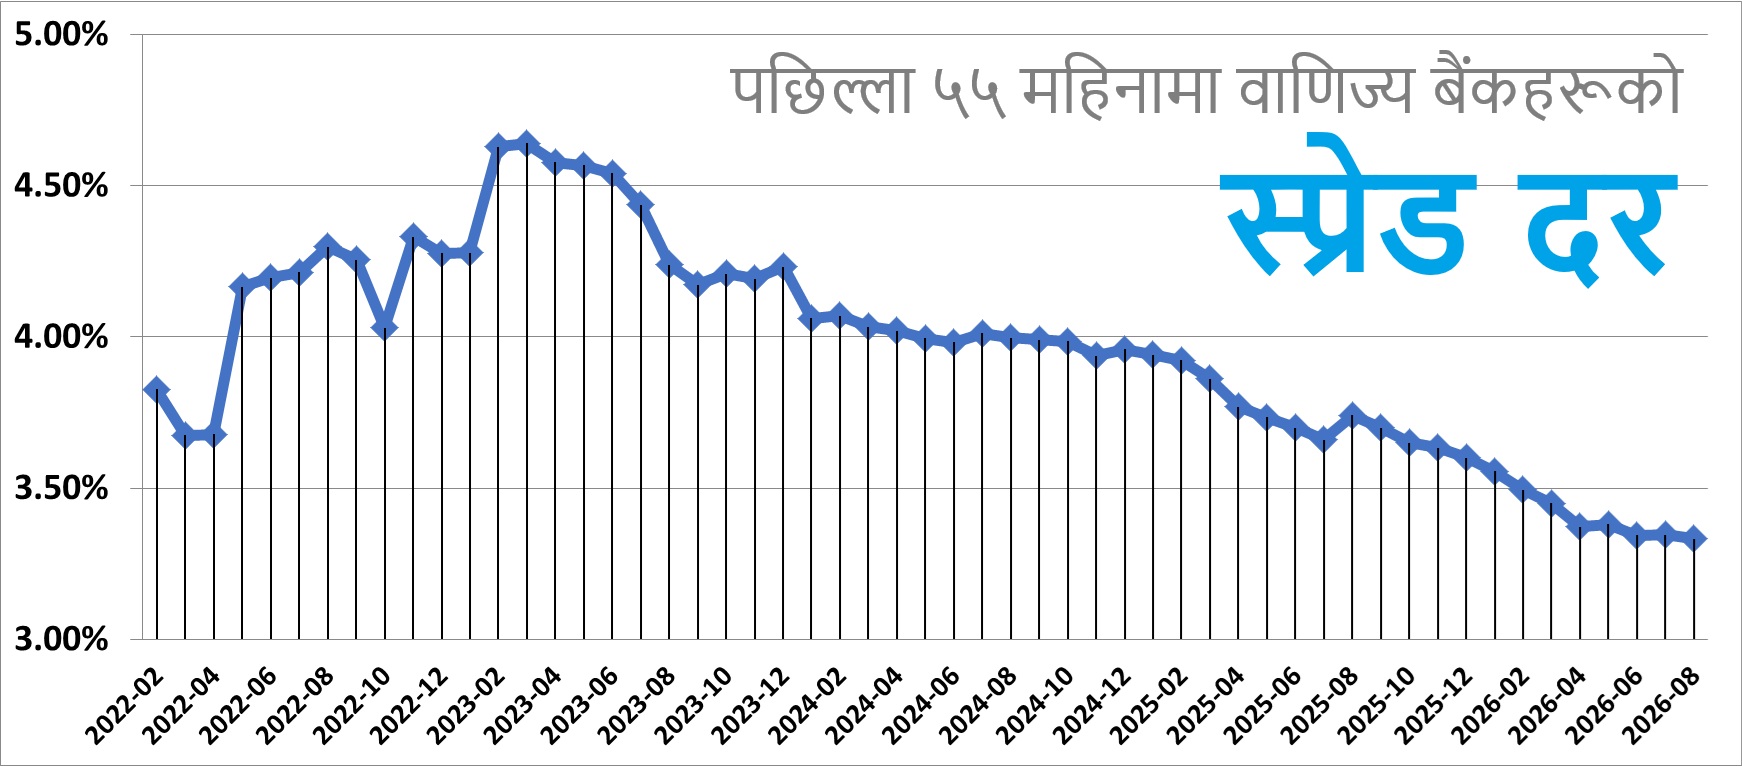
काठमाडौँ । सरकारका अनेकौँ हल्लाबाजी र जबरजस्ती प्रयासका बाबजुद वाणिज्य बैंकहरुले लिने र दिने व्यजदरको अन्तर (स्प्रेड) न्युनतम विन्दुमा झारेको पाइएको छ ।
नेपाल राष्ट्र बैंकले हालैमात्र प्रकाशन गरेको मासिक विवरण अनुसार वाणिज्य बैंकहरुको औसत स्प्रेड दर गत साउन मसान्तमा ३.३३ प्रतिशतमा झरेको छ । यो भनेको २०७८ माघयताकै सबैभन्दा कम हो ।
२०७९ फागुनमा यो दर पछिल्लो समयको उच्चतम विन्दुमा पुगेको थियो । तर त्यसयता लगातार ओरालो लागेर साउन मसान्तसम्म आउँदा त ५५ महिनाकै कम भएको हो ।
२०७८ मंसिरमा ३.०५ प्रतिशतसम्म झरेको स्प्रेडदर पछिल्लो आर्थिक चक्रमा त्योभन्दा तल ओर्लिएको छैन । तर अब स्प्रेड थप ३१ आधार विन्दुले घट्यो भने वाणिज्य बैंकहरुको ब्याज आम्दानीको हिसाब थप खलबलिने छ ।
बैंकमा पैसा जम्मा गर्नेहरुको ओइरो लाग्ने, तर ऋण प्रवाह हुन नसक्ने अवस्थाले यो दिन आएको हो । राष्ट्र बैंकको अर्को आँकडाले पनि असोज ४ मा १ खर्ब १० अर्ब ३५ करोड रुपैयाँ अधिक तरलता रहेको देखाउँछ ।
बैंकहरुले अनिवार्य नगद मौजदात् राख्नुपर्ने पैसाभन्दा बाहेकको हिस्सालाई अधिक तरलतामा गणना गरिन्छ, जुन वास्तवमा ऋणमा लगानी हुनुपर्ने रकम हो ।
तर वित्तीय प्रणालीको वास्तविमक अधिक तरलताको आकार योभन्दा कयौँ गुणा ठूलो छ । आइतबारसम्म राष्ट्र बैंकले ९ खर्ब १० अर्ब २० करोड रुपैयाँ निक्षेप संकलनमार्फत् र ४ खर्ब रुपैयाँ राष्ट्र बैंक ऋणपत्रमार्फत् खिचेर राखेको छ । यसरी १३ खर्ब १० अर्ब रुपैयाँभन्दा बढी पैसा केन्द्रीय बैंकले बजारबाट थुतेर थुपारेको छ ।
यति हुँदा पनि १ खर्ब १० अर्बभन्दा बढी पैसा बैंककै भल्टमा अधिक तरलतामा रहनुको अर्थ हो– वास्तविक अधिक तरलताको आकार १४ खर्ब २० अर्ब ५५ करोड हाराहारी छ ।
बढ्दो रेमिट्यान्स आम्दानीले बैंंकिङ प्रणालीमा पैसा थपिएको थपियै भए पनि कर्जा प्रवाहमा चरम संकुचन आउँदा यस्तो स्थिति बनेको बैंकर बताउँछन् । बैंकरहरुका अनुसार ओभर ड्राफ्ट कर्जामा गरिएको कडाई, शेयर बजारमा भएको सरकारी हस्तक्षेप र धरपकड तथा लगानी सहजिकरणमा सरकारको बेवास्ताले यस्तो अवस्था आएको बताउँछन् ।
स्प्रेड भनेको लिने दिन दिने ब्याज अर्थात् निक्षेपकर्तालाई भुक्तानी गर्ने र ऋणीसँग अशुल गर्ने ब्याजको अन्तर हो । यही अन्तर बैंकको वास्तविक आम्दानी पनि हो । बैंकिङ कारोबार गरेर प्राप्त हुने यस्तो आम्दानीले सञ्चालन खर्च घटाएर नाफा कमाउनु पर्ने हुन्छ ।
तर वास्तविक ‘मार्जिन’ नै असाध्यै कम भइसकेपछि यसले सबै बैंकहरुको नाफाको रफ्तारमा धक्क पुर्याउने भएको छ ।