बाढीपछिको पुनर्निर्माणमा नेपाललाई कसरी सघाउन सक्छन् रेमिटेन्स कम्पनी ?
नगाेजी ओकोन्जो-इवेला र दिलीप राठा
प्रकाशित मिति : ८ कार्तिक २०८३, आइतबार १४ : ११ बजे
नेपालमा आएको विनासकारी बाढीपछि राहत र पुनर्निर्माणमा सहयोग पुर्याउन रेमिटेन्स कम्पनी र बैंकहरूले कम्तीमा दुई महिनासम्म पैसा पठाउने शुल्क मिनाहा गर्नुपर्छ, जसले संयुक्त राष्ट्रसंघको आपतकालीन अपीलभन्दा कैयौं गुणा बढी आर्थिक सहायता जुटाउन मद्दत गर्दछ।
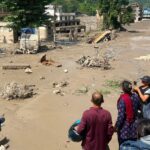
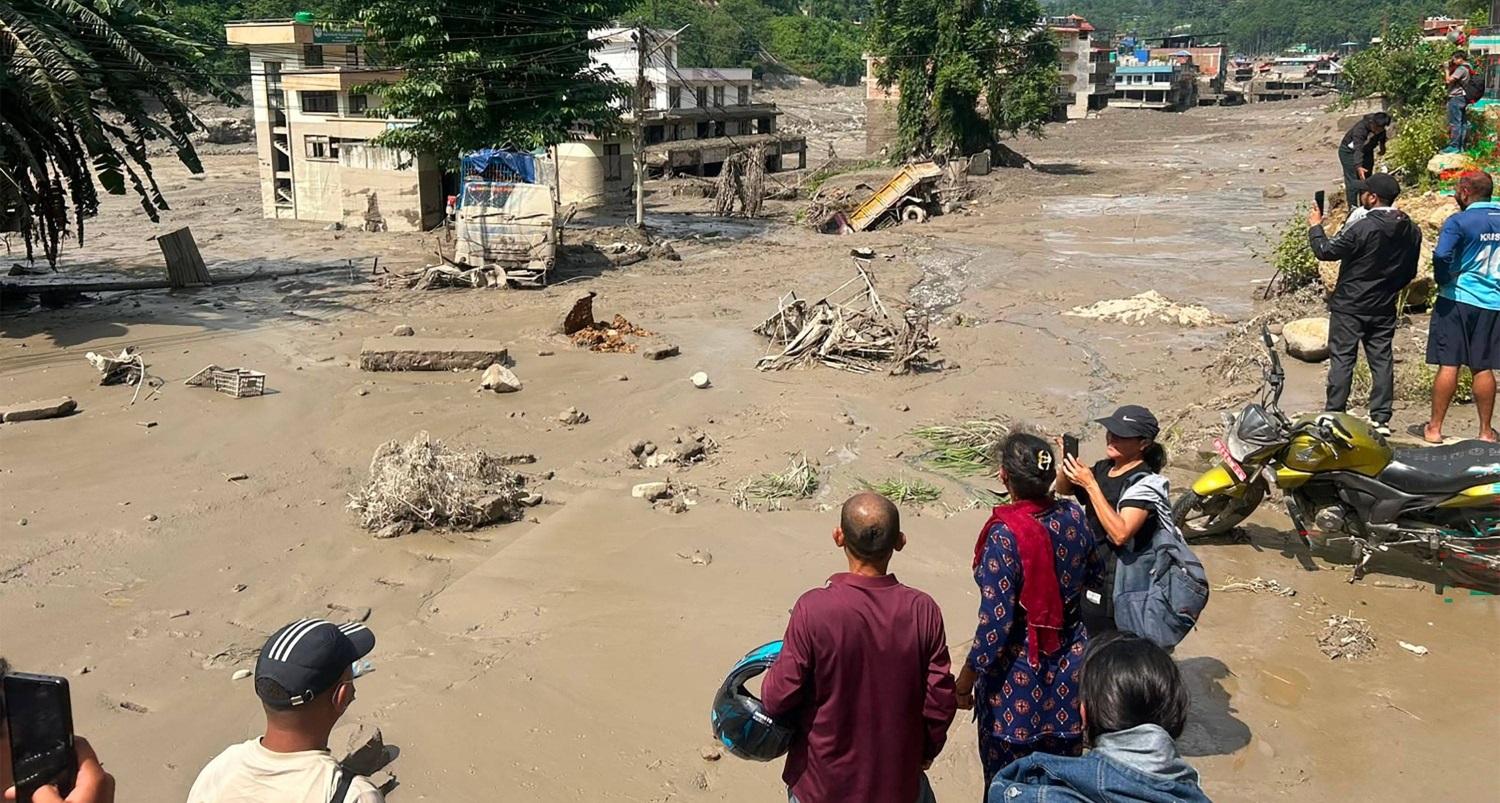
गत अगस्ट २६ (भदाै १०) का दिन नेपालमा गएको विनाशकारी बाढी (हिमालयन सुनामी) ले एक हजारभन्दा बढी मानिसको ज्यान लिनुका साथै जीविकोपार्जन, घर, खेत र सार्वजनिक पूर्वाधारहरू ध्वस्त बनाइदियो।
मुलुक अहिले पुनर्निर्माण र आर्थिक पुनरुत्थानको चरणमा अगाडि बढिरहेको छ। यस्तो बेला विकासोन्मुख देशहरूमा प्राकृतिक प्रकोप पर्दा सधैं हुने गरेझैं पीडितहरूका लागि सहयोग पुर्याउने सबैभन्दा छिटो माध्यम भुक्तानी सञ्जाल र पारिवारिक सम्बन्ध नै हुन्।
यदि पैसा पठाउने कम्पनीहरू र बैंकहरूले कम्तीमा दुई महिनाका लागि यस्तो रेमिटेन्स पठाउने शुल्क मिनाहा गरिदिने हो भने नेपाललाई उद्धार र राहतबाट पुनर्निर्माणतर्फ अगाडि बढ्न ठूलो मद्दत पुग्छ।
यस कदमबाट संकटमा परेका नेपाली परिवारहरूले संयुक्त राष्ट्रसंघले आफ्नो आपतकालीन अपीलमार्फत उठाउने प्रयास गरिरहेको ४ करोड ९६ लाख अमेरिकी डलरभन्दा अढाई गुणाभन्दा बढी रकम प्राप्त गर्न सक्नेछन्।
रेमिटेन्समा निर्भरता
नेपाल विश्वमै रेमिटेन्समा सबैभन्दा बढी निर्भर अर्थतन्त्रहरूमध्ये एक हो। पछिल्लो आर्थिक वर्षमा मात्रै रेमिटेन्स १६ अर्ब अमेरिकी डलरभन्दा बढी भित्रिएको थियो, जुन देशको कूल गार्हस्थ उत्पादन (जिडिपी) को एक चौथाइभन्दा बढी हो।
अहिले ३५ लाखभन्दा बढी नेपालीहरू विदेशमा काम गरिरहेका छन् भने विश्वभर छरिएका नेपाली डायस्पोराको संख्या ६० लाखभन्दा बढी छ, जुन देशको कूल जनसंख्याको २० प्रतिशत हो।
यी प्रवासी नेपालीहरूले, अन्य विभिन्न राष्ट्रका नागरिक र परोपकारी संस्थाले जस्तै प्रभावित जिल्लाहरूमा रहेका आफ्ना परिवारलाई आर्थिक सहायता पठाउँदै आएका छन्। यदि यी आर्थिक स्थानान्तरणहरू शुल्कमुक्त गरियो भने यसले अझ बढी महत्त्व राख्न सक्छ र ठूलो राहत प्रदान गर्न सक्छ।
संकटको समयमा जीवनको सहारा
रेमिटेन्स परिवारहरूका लागि जीवन बचाउने गतिलो आधार हो। परिवारहरूले यस आम्दानीलाई खाना, औषधि र स्वास्थ्य उपचारका लागि खर्च गर्छन्। बाढीका कारण विस्थापित भएको परिवारका लागि यस्तो रकमले चुलोमा खाना पकाउन र राहत शिविरमा उपलब्ध नहुने एन्टिबायोटिक औषधि किन्न सहयोग पुर्याउँछ।
सामान्य समयमा पनि रेमिटेन्स आम्दानीको एक हिस्सा सीधै आवास निर्माणमा खर्च हुन्छ।
आगामी हप्ताहरूमा रेमिटेन्सले घरहरू, विद्यालयका भवनहरू र गाउँका सडकहरू पुनर्निर्माण गर्न मद्दत पुर्याउन सक्छ।
यसले बालबालिकालाई कक्षाकोठामा राख्न, व्यापार व्यवसायहरूलाई सम्हाल्न र नष्ट भएका पसलहरूमा पुनः सामान भर्न, हराएका चौपायाहरू प्रतिस्थापन गर्न तथा बाढीले डुबाएका खेतहरूमा पुनः बाली लगाएर जीविकोपार्जन पुनर्जीवित गर्न सघाउ पुर्याउनेछ।
विगतका अनुभव र यसको प्रभाव
रेमिटेन्स उद्योगले यसअघि पनि २०१० को जनवरीमा हाइटीमा गएको भूकम्प, २०१० कै पाकिस्तानको बाढी, २०१३ को नोभेम्बरमा फिलिपिन्सको आँधी र २०१५ को अप्रिलमा नेपालमा गएको भूकम्पलगायत प्राकृतिक प्रकोपहरूको सामना गर्न शुल्क मिनाहा गरिसकेको छ।
सन् २०१५ को भूकम्पपछिको तीन महिनामा नेपालमा आउने रेमिटेन्स अघिल्लो त्रैमासिकको तुलनामा १८ देखि २६ प्रतिशतले बढेको थियो। त्यतिबेला शुल्क मिनाहा हुँदा नेपाली परिवारहरूलाई मासिक ४ करोडदेखि ५ करोड अमेरिकी डलर बराबरको फाइदा पुगेको अनुमान गरिएको छ।
नेपालका केही आफ्ना रेमिटेन्स कम्पनीहरूले यसअघि नै नेतृत्व लिइसकेका छन्, तर यो केवल छोटो अवधिका लागि मात्र थियो। अब नेपालमा भित्रिने अधिकांश रेमिटेन्सको कारोबार गर्ने अन्तर्राष्ट्रिय रेमिटेन्स सञ्चालकहरू र बैंकहरूले पनि यस्तै कदम चाल्नुपर्ने खाँचो छ।
आर्थिक लाभ र सम्भावित परिदृश्य
नेपाल राष्ट्र बैंकका अनुसार गएका दुई महिनामा नेपालमा भित्रिने रेमिटेन्स मासिक औसत १ अर्ब ५० करोड अमेरिकी डलर पुगेको छ, जुन अघिल्लो वर्षको तुलनामा लगभग २५ प्रतिशतले बढी हो। यदि रेमिटेन्स यही गतिमा जारी रह्यो र आगामी दुई महिनामा थप २० प्रतिशतले वृद्धि भयो भने (जुन २०१५ को भूकम्पपछि देखिएको १८ देखि २६ प्रतिशतको वृद्धिसँग मेल खान्छ) यो करिब ३ अर्ब ६० करोड अमेरिकी डलरसम्म पुग्न सक्छ।
यदि २०० डलर पठाउँदा औसत ३.५ देखि ४ प्रतिशत शुल्क लाग्ने अनुमान गर्ने हो भने शुल्क मिनाहा गर्दा त्यसले १२ करोड ६० लाखदेखि १४ करोड ४० लाख अमेरिकी डलर बराबरको बचत गर्न सक्छ। अझ केही रेमिटेन्स सेवाहरूमा वास्तविक शुल्क ६ देखि १२ प्रतिशतसम्म पुग्न सक्ने हुनाले यसबाट हुने बचत अझ धेरै हुन सक्छ।
संयुक्त राष्ट्रसंघको लगभग ५ करोड़ डलर जुटाउने अपीलको तुलनामा यो योगदान कैयौं गुणा ठूलो मात्र हुनेछैन, यो समयसापेक्ष र लक्षित पनि हुनेछ किनभने यो रकम विदेशमा बस्ने आफन्तहरूबाट सीधै ती परिवारहरूसम्म पुग्छ जसलाई यसको वास्तविक खाँचो छ। शुल्क मिनाहा गर्दा औपचारिक भुक्तानी सञ्जालमार्फत रेमिटेन्सको परिमाणमा पनि वृद्धि हुने सम्भावना छ।
जिम्मेवारी र अवसर
नेपाली जनतालाई अप्ठ्यारो परेको बेला सहयोग गर्न छनौट गर्ने रेमिटेन्स कम्पनीहरू र बैंकहरूले व्यहोर्ने लागत पूर्ण रूपमा व्यवस्थापन गर्न सकिने किसिमको छ।
वास्तवमा, शुल्क मिनाहा गर्दा छोटो अवधिमा गुम्ने आम्दानीले नयाँ ग्राहकहरूलाई आकर्षित गर्न, औपचारिक माध्यमबाट हुने रेमिटेन्सको कारोबार बढाउन र घर, खेत तथा जीविकोपार्जन पुनर्निर्माण गरिरहेका परिवारहरूसँग दिगो सदभाव कमाउन मद्दत पुर्याउनेछ।
यति ठूलो परिमाणको प्रकोपपछि प्रत्येक रेमिटेन्सको ठूलो हिस्सा नेपाली परिवारहरूको हातमा सुरक्षित राख्नु नै सही काम हो र यो एक सुझबुझपूर्ण व्यापारिक निर्णय पनि हो।
(लेखकद्वय नगाेजी ओकोन्जो-इवेला नाइजेरियाकी पूर्व विदेश तथा अर्थमन्त्री तथा विश्व व्यापार संगठनकी महानिर्देशक हुन् भने दिलीप राठा विप्रेषण (रेमिट्यान्स), सीमापार भुक्तानी, डायस्पोरा बन्ड र विकास वित्तसम्बन्धी विज्ञ सल्लाहकार तथा विश्लेषणात्मक संस्था 'राठा ग्लोबल' का प्रमुख कार्यकारी अधिकृत हुन्। याे लेख 'प्राेजेक्ट सिण्डिकेट' बाट साभार गरिएकाे हाे ।)