नियामकीय सीमाभन्दा तेब्बर बढी सोल्भेन्सी अनुपात, दाबी भुक्तानीमा ढुक्क, तर पुँजी परिचालनमा “नाकाम”

अर्थ पथ
प्रकाशित मिति : ३ मंसिर २०८३, बिहिबार १३ : ०१ बजे
निर्जीवन बीमा कम्पनीहरूको औसत सोल्भेन्सी अनुपात नियामकले तोकेको १.३ सीमाभन्दा तेब्बरभन्दा बढी पुगेपछि दाबी भुक्तानी क्षमता बलियो देखिए पनि उपलब्ध पुँजीको प्रभावकारी उपयोग र व्यवसाय विस्तारमा ध्यान दिनुपर्ने विज्ञहरूको विश्लेषण छ ।
काठमाडाैँ । चालु आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमास (साउन–असोज) को अपरिष्कृत वित्तीय विवरणअनुसार निर्जीवन बीमा कम्पनीहरूको औसत सोल्भेन्सी अनुपात ४.२७ पुगेकाे छ । नेपाल बीमा प्राधिकरणले निर्जीवन बीमकका लागि न्यूनतम १.३ वा १३० प्रतिशत सोल्भेन्सी अनुपात तोकेको सन्दर्भमा यो औसत स्तर नियामकीय सीमाभन्दा तीन गुणाभन्दा बढी हो ।
यसको सीधा अर्थ हो, कम्पनीहरूले भविष्यमा आउन सक्ने सम्भावित दाबी भुक्तानी गर्न आवश्यक पर्ने रकमभन्दा औसतमा ४.२७ गुणा बढी सुरक्षित सम्पत्ति वा कोष कायम राखेका छन् ।
बीमा क्षेत्रमा सोल्भेन्सी अनुपातलाई कम्पनीको वित्तीय सुदृढता र दायित्व बहन गर्ने क्षमता नाप्ने संवेदनशील सूचक मानिन्छ । यसले कम्पनीसँग रहेको खुद सम्पत्ति र उसले पूरा गर्नुपर्ने कुल दायित्वबीचको सम्बन्ध स्पष्ट पार्छ ।

सहज भाषामा भन्नुपर्दा, कुनै बीमकले अचानक ठूला विपद् वा महामारीजन्य दाबी आए पनि ग्राहकको रकम तिर्न सक्छ कि सक्दैन र कम्पनीको वित्तीय जोखिम कति छ भन्ने कुरा यही अनुपातले देखाउँछ ।
कम्पनीगत अवस्था
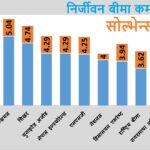
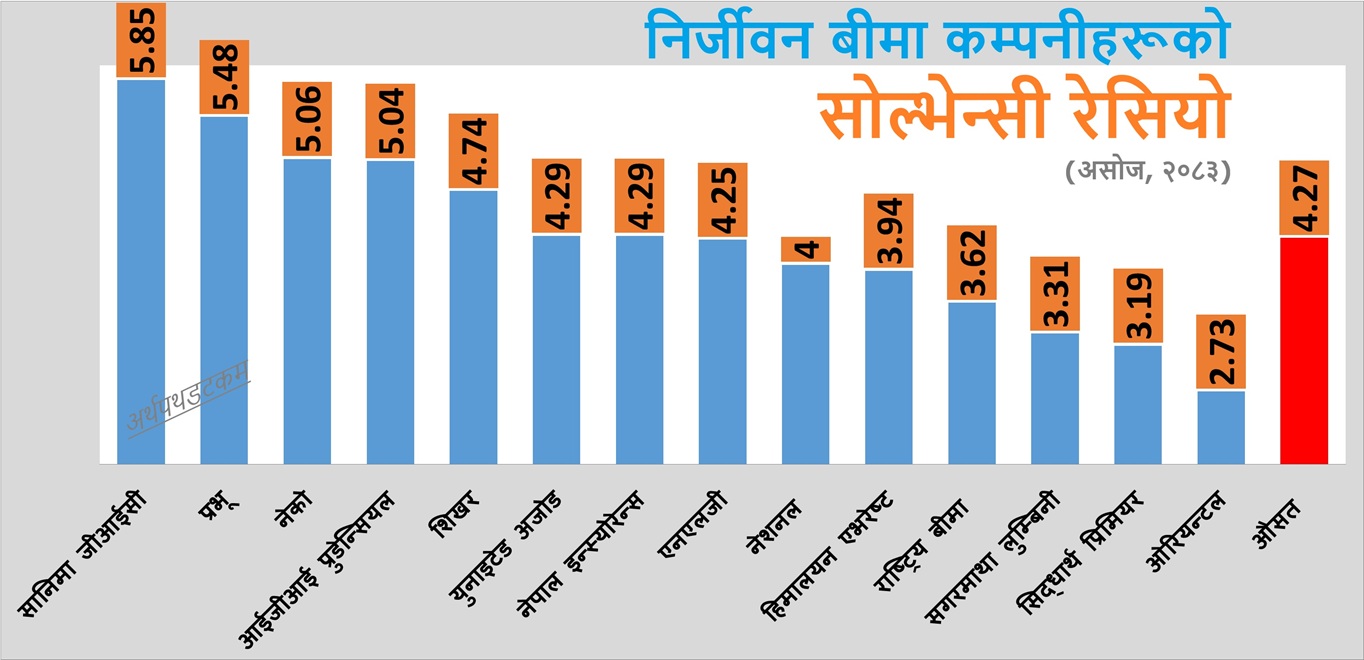
असोज २०८३ सम्मको तथ्यांक हेर्दा सानिमा जीआईसी इन्स्योरेन्सको सोल्भेन्सी अनुपात सबैभन्दा उच्च ५.८५ देखिएको छ । त्यसपछि प्रभु इन्स्योरेन्स ५.४८, नेको इन्स्योरेन्स ५.०६ र आईजीआई प्रुडेन्सियल इन्स्योरेन्स ५.०४ सहित पाँचभन्दा माथिको अनुपातमा रहेका छन् ।
शिखर इन्स्योरेन्स ४.७४, युनाइटेड अजोड इन्स्योरेन्स ४.२९, नेपाल इन्स्योरेन्स ४.२९ र एनएलजी इन्स्योरेन्स ४.२५ सहित औसतको हाराहारी वा सोभन्दा माथि उभिएका छन् ।
अर्कातर्फ, नेसनल इन्स्योरेन्स ४.००, हिमालयन एभरेष्ट इन्स्योरेन्स ३.९४, राष्ट्रिय बीमा कम्पनी ३.६२, सगरमाथा लुम्बिनी इन्स्योरेन्स ३.३१, सिद्धार्थ प्रिमियर इन्स्योरेन्स ३.१९ र ओरियन्टल इन्स्योरेन्स २.७३ सोल्भेन्सी अनुपातसहित सूचीको तल्लो भागमा देखिएका छन् ।
समग्रमा, सूचीमा रहेका सबै कम्पनी नियामकले तोकेको १.३ को न्यूनतम सीमाभन्दा माथि नै रहे पनि तल्लो र माथिल्लो अनुपातबीच उल्लेखनीय फराकिलो अन्तर छ ।
पुँजी उपयोगको प्रश्न
सोल्भेन्सी अनुपात उच्च हुनुले बीमकको तात्कालिक वित्तीय सुरक्षा बलियो रहेको संकेत गर्छ । ठूला प्राकृतिक प्रकोप, आगलागी वा अन्य अप्रत्याशित घटनाबाट उत्पन्न दाबी सहजै तिर्न सक्ने क्षमता हुँदा बीमित तथा लगानीकर्तामा विश्वास बढ्छ ।
तर, सोल्भेन्सी अनुपात आवश्यकताभन्दा दोब्बर, तेब्बर वा झन् बढी हुँदा त्यसको अर्को पाटो पनि उत्तिकै विचारणीय हुन्छ ।
विश्लेषकहरूका अनुसार अत्यधिक सोल्भेन्सी अनुपातले कम्पनीले आफूसँग रहेको पुँजी र कोषलाई बजारमा अपेक्षित रूपमा लगानी गरी व्यवसाय विस्तार गर्न नसकेको वा सुस्त गतिमा अघि बढेको संकेत पनि गर्न सक्छ । जब दीर्घकालीन वित्तीय स्रोत निष्क्रिय वा कम चलायमान रहन्छ, तब कम्पनीको वित्तीय संरचना कसिलो र सुरक्षित देखिए पनि व्यावसायिक विस्तारको गति सोचेजति नबढ्न सक्छ ।
लामो समयसम्म ठूलो पुँजीको पूर्ण परिचालन नहुँदा एकातिर बीमकको प्रतिफल र बजारको आकार विस्तार प्रभावित हुन्छ भने अर्कातर्फ अर्थतन्त्रमा परिचालन हुन सक्ने दीर्घकालीन स्रोतको उपयोगमा पनि कमी आउन सक्छ ।
नियामकीय सतर्कता
सोल्भेन्सी अनुपात तोकिएको सीमाभन्दा तल झर्नु वा अत्यन्त न्यून हुनु भने बीमा व्यवसायका लागि गम्भीर जोखिमको संकेत मानिन्छ । यस्तो अवस्थामा कम्पनीको आर्थिक अवस्था कमजोर हुँदै गएको र दाबी भुक्तानीमा दबाब पर्न सक्ने सम्भावना रहन्छ ।
वित्तीय स्वास्थ्यमा दबाब देखिए नियामक निकायले शीघ्र सुधारात्मक कारबाही अघि बढाउन सक्छ, जसअन्तर्गत लाभांश वितरणमा रोक लगाउने वा नयाँ व्यवसाय तथा शाखा विस्तारमा कडाइ गर्नेसम्मका कदम चालिन सक्छन् ।
नेपाली बीमा बजारमा हाल देखिएको ४.२७ को औसत अनुपातले तत्काल संकट वा दाबी भुक्तानी अक्षमताको संकेत नगरे पनि पुँजी परिचालनको सन्तुलनमा भने बहस आवश्यक देखाएको छ । विज्ञहरूका भनाइमा, नियामकीय मापदण्डको पालनासँगै उपलब्ध पुँजीलाई जोखिम व्यवस्थापनसहित उत्पादक क्षेत्रमा चलायमान बनाउन सके मात्र बीमा क्षेत्रको दिगो विकास र समग्र अर्थतन्त्रको विस्तारमा टेवा पुग्न सक्छ ।
अन्तर्राष्ट्रिय बीमा अभ्यास र नेपाल
अन्तर्राष्ट्रिय बीमा बजारमा सोल्भेन्सी मापदण्डलाई जोखिममा आधारित पुँजी प्रणालीसँग जोडेर हेर्ने प्रचलन छ । युरोपेली संघमा लागू सोल्भेन्सी २ ढाँचाअन्तर्गत बीमा कम्पनीहरूले आफ्नो जोखिम प्रोफाइलअनुसार सोल्भेन्सी पुँजीकाे आवश्यकता पूरा गर्नुपर्ने व्यवस्था छ । त्यहाँ यस्ताे अनुपात १०० प्रतिशतभन्दा तल झरे पर्यवेक्षकीय हस्तक्षेप सुरु हुन्छ ।
त्यसैगरी, भारतमा बीमा नियामक तथा विकास प्राधिकरणले बीमा कम्पनीहरूका लागि न्यूनतम १.५० सोल्भेन्सी अनुपात कायम राख्नुपर्ने अनिवार्य व्यवस्था लागू गर्दै आएको छ ।
विश्व बीमा इतिहासमा न्यून सोल्भेन्सी अनुपातका कारण संकटमा परेका घटना पनि चर्चित छन् । सन् २००८ को विश्व वित्तीय संकटका क्रममा अमेरिकी बीमा समूह एआईजी अत्यधिक वित्तीय जोखिम र तरलता दबाबमा परेपछि अमेरिकी सरकारले उद्धार प्याकेजमार्फत हस्तक्षेप गर्नुपरेको घटनालाई आधुनिक वित्तीय इतिहासमा जोखिम व्यवस्थापनको महत्वपूर्ण पाठका रूपमा लिइन्छ ।
अर्कातर्फ, कतिपय विकसित तथा उदीयमान बजारमा बीमा कम्पनीहरूले संकटकाल वा अनिश्चितताको समयमा नियामकीय न्यूनतम सीमाभन्दा दोब्बर वा सोभन्दा बढी सोल्भेन्सी अनुपात कायम राख्दै अतिरिक्त पुँजी बफर जोगाउने अभ्यास गरेका उदाहरण पनि पाइन्छन्, जसले संकटका बेला दाबी तिर्न सहज बनाउने र सामान्य अवस्थामा भने पुँजी प्रतिफलमा दबाब पार्ने दोहोरो प्रभाव देखाएको छ ।
तथापि, करीब एक वर्षकाे बीचमा जेनजी विध्वंश तथा त्रिशूली बाढीजस्ता ठूलाे र व्यापक बीमा दाबी गर्ने खालका संकट व्यहाेरिसक्दा पनि नेपाली निर्जीवन बीमा कम्पनीहरूकाे वित्तीय स्वास्थ्य दर्बिलाे देखिएकाे छ । यसले नेपाली बीमा कम्पनीहरू अब दाबीकाे चपेटामा नभएर व्यवसाय विस्तार गर्न नसक्दा भावि संकुचनकाे बाटाेमा जानसक्ने जाेखिम बढेकाे छ ।